「保険で積み立てるの、なんか効率悪くない……?」
長年払っていた貯蓄型のドル建て生命保険。ずっとモヤモヤしていたのですが、思い切ってバシッと解約しました!
そして戻ってきた解約返戻金約361万円を、迷わず「eMAXIS Slim 米国株式(S&P500)」へ一括投入。
今回は、保険解約金をぶち込んでから約3ヶ月が経過したリアルな運用成果と、ここからの資産整理(新NISAへの引っ越し&ポートフォリオ断捨離)について書いていきます!
ドル建て保険の解約金をS&P500へ一括投入!3ヶ月後の結果
まずは気になる運用の結果から発表します。
投資元本(取得総額): 約 3,611,000
現在の評価額: 約 3,691,894円
評価損益: +80,890.42円(+2.24%)
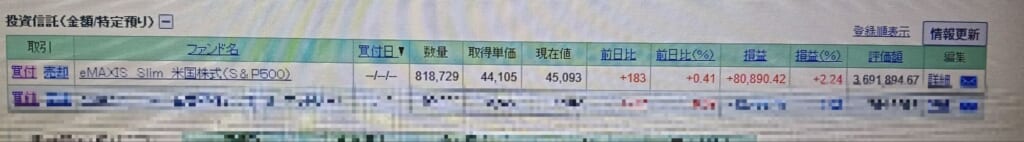
たった3ヶ月ほどで、プラス約8万円!!
ドル建て保険に入っていた頃は、毎月高い手数料を差し引かれ、「為替リスクもあるのに全然増えないな…」とじれったい思いをしていました。というか、住宅ローン返済の間〇んでもーたら700万っていう感覚しかなかったかもしれません。
保険という分厚いコストのベールを剥ぎ取り、世界最強の株価指数であるS&P500にダイレクトに資金を直結させたことで、資産が働くスピードが圧倒的に変わったのを実感しています。やっぱり自分でリスクを取ってインデックスファンドを直接買うのが一番効率的ですね。
ここ3ヶ月のS&P500の成績・騰落率はどうだった?
この3ヶ月間の米国株式(S&P500)の相場を振り返ってみると、決して一本調子で上がり続けたわけではありませんでした。
歴史的にも8月〜10月の3ヶ月間は米株市場のボラティリティ(価格変動)が高まりやすく、一時的な調整や円高傾向も相まって横ばい〜ジワジワとした値動きが続いた時期です。
それでも、私の口座では+2.24%のプラスを着実にキープ。
下落局面や足踏み期間も含めて「マイナスにならずしっかりプラス圏で踏みとどまってくれた」というのは、やはりインデックス投資の強みだなと感じます。
これからの戦略① 特定口座から新NISAへの「お引越し」
さて、利益もしっかり出ている今回のS&P500ですが、実はこれ「特定口座(課税口座)」で買っています。
運用益に約20%の税金がかかってしまうのは勿論もったいないので、来年の新NISA枠が開いたら、速やかに新NISA口座へ「お引越し」させる予定です!
一旦売却して現金化し、非課税枠へ移すことで、将来の利益をまるまる手元に残せる形に整えていきます。
これからの戦略② ポートフォリオの断捨離!最終ゴールは全部「オルカン」
今回の保険解約&S&P500の運用を経て、自分の投資方針がよりクリアになりました。
今の目標は、ポートフォリオの徹底的な断捨離です!
あちこちに散らばっている銘柄やバラバラの口座をシンプルに整理整頓し、最終的には「eMAXIS Slim 全世界株式(オール・カントリー)」通称オルカン 1本に集約したいと考えています。
S&P500 米国1強のパワーは魅力的だけど、世界全体の成長もマルっとカバーしたい
管理の手間 銘柄が増えるほど口座管理やリバランスが面倒になる
「シンプルイズベスト」なポートフォリオにすれば、日常のストレスもゼロになりますし、ほったらかし投資の真骨頂を発揮できます。
まとめ 遠回りしたけれど、シンプル投資が一番!
ドル建て保険を思い切って解約したときは「損したらどうしよう」という不安も一瞬よぎりましたが、行動を起こして本当によかったです。
保険を解約してシンプルに投資信託へ集約する
特定口座から新NISAへ移して非課税メリットを最大化する
最終的に「オルカン」1本にして分かりやすく管理する
投資のノイズをどんどん断捨離して、自分の暮らしにあった「ゆるくて強い資産形成」をこれからも続けていきます!
同じように「貯蓄型保険、解約しようかな…」と悩んでいる方の参考になれば幸いです。

にほんブログ村

にほんブログ村
 にほんブログ村


コメント